

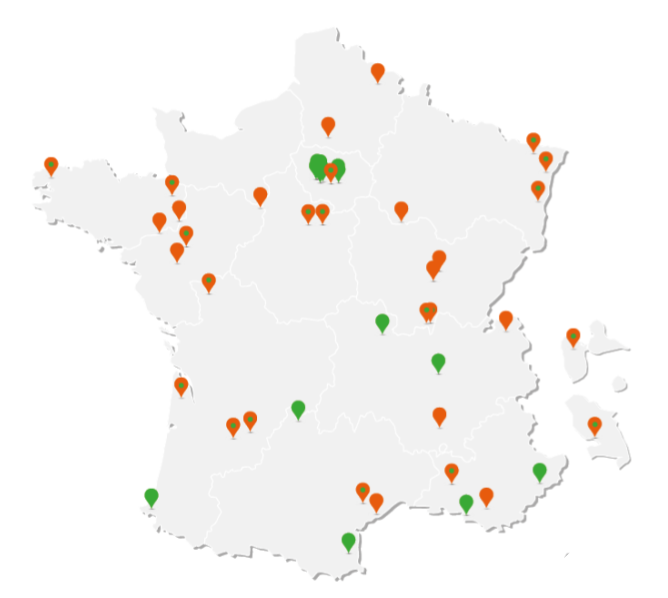
90% des jus de fruits consommés par les Français sont fabriqués en France par une quarantaine d’entreprises réparties sur l’ensemble du territoire, dont les départements d’outre-mer. Cette activité participe pleinement au dynamisme de l’activité économique avec 3 900 emplois directs et environ 23 000 emplois indirects.
La filière des jus de fruits et nectars contribue au maillage des territoires locaux et à leur développement économique grâce notamment au maintien en France d’exploitations fruitières en fournissant un débouché indispensable aux productions locales pour des parfums comme la pomme, le raisin, la tomate ou les fruits à noyaux.
Quelques exemples :
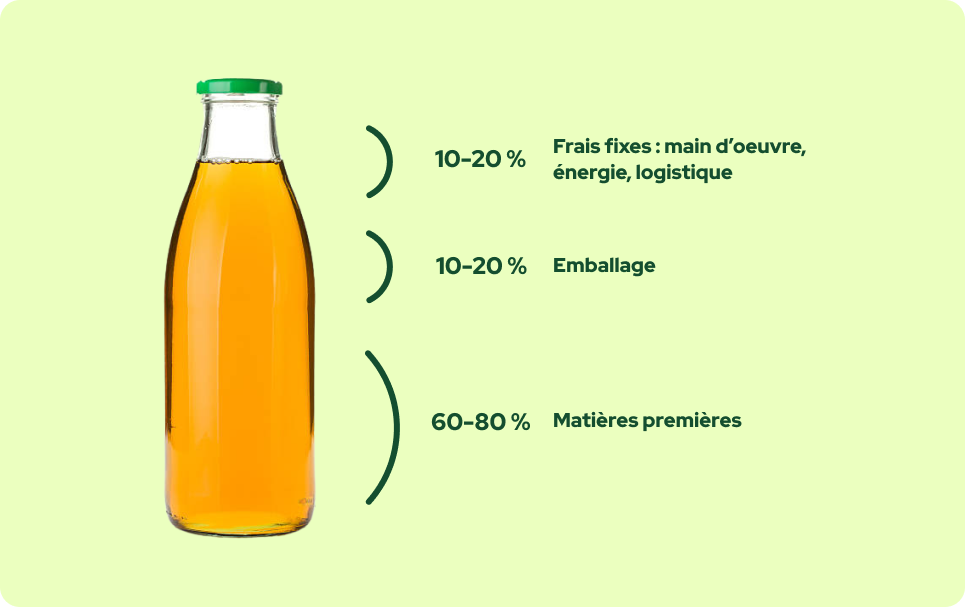
Les jus et purées de fruits mis en œuvre dans les jus de fruits représentent entre 60 et 80% des coûts de production. La moindre hausse de prix pour l’achat de ces matières premières impacte directement le prix de revient des jus fruits proposés aux consommateurs. Les autres coûts de production sont répartis entre l’emballage (entre 10 et 20%) et les frais fixes (main d’œuvre, énergie, logistique).
La baisse continue de l’euro face au dollar, a renchéri de 20% le coût de la plupart des matières premières qui s’achètent sur les marchés internationaux : orange, pamplemousse, ananas, fruits exotiques… Ce déséquilibre du taux de change, qui s’installe dans la durée, combiné à la raréfaction des fruits destinés au marché des jus de fruits, conduit à des hausses vertigineuses de coûts de production pour les fabricants.
L’effet du taux de change en défaveur de l’importation des matières premières ne suffit pas à expliquer à lui seul cette hausse régulière et parfois brutale du coût des matières premières.
La guerre des prix bas entre distributeurs empêche la répercussion normale de ces surcoûts sur le prix de vente. Les hausses des coûts de production des fabricants sont ainsi très loin d’être répercutées sur les prix de vente auprès des distributeurs. Les fabricants sont contraints de rogner sur leurs marges.
Toute éventuelle hausse du prix de vente des jus de fruits ne priverait pas ces produits d’un avantage compétitif indiscutable par rapport aux jus de fruits pressés maison. Ainsi le jus d’orange vendu en magasin est en moyenne trois fois moins cher que le jus d’orange pressé maison !
Comparaison de 1L de jus d’orange du commerce avec 1L de jus maison
* Source : Nielsen, année 2025 ** Source : INSEE, année 2025
La consommation de jus de fruits qui était encore balbutiante au milieu du 20ème siècle s’est considérablement développée à partir des années 1980. De 3 ou 4 litres par an et par habitant, la consommation a alors très vite progressé, jusqu’à atteindre 23 L/an/habitant en France en 2015. Depuis quelques années, la consommation moyenne annuelle diminue pour atteindre, en 2025, 13,9L/an/habitant.

Sources : Nielsen et Unijus 2025 – Périmètre : HSMS+SDMP+Drive+Proxi
La consommation de jus de fruits, dans le cadre d’un régime alimentaire équilibré, est entrée dans les mœurs des Français, en particulier le matin au petit-déjeuner ou au goûter pour les enfants. Aujourd’hui 90% des foyers achètent des jus de fruits au moins une fois par an.
La consommation française représente aujourd’hui environ 920 millions de litres, ce qui fait de notre marché le second d’Europe derrière le marché allemand. Cette consommation se distingue de celle des autres pays d’Europe pour sa très forte proportion du segment des purs jus (il représente en effet plus de la moitié des volumes vendus en jus de fruits et nectars), contrairement aux autres pays européens comme l’Allemagne par exemple, où le jus à base de concentré est le plus consommé.
Dans une tendance globale en baisse, la catégorie des purs jus domine le marché des jus & nectars :

Sources : Nielsen – volumes de vente à P1325
Périmètre : HMSM+SDMP+Drive+Proxi

Les achats de jus de fruits n’échappent pas aux nouvelles pratiques et habitudes d’achat des Français. La répartition des ventes de jus de fruits par circuit de distribution reflète donc les changements de mode de consommation et d’achat des Français. En 2025, le marché est globalement en repli par rapport à 2024, une tendance qui touche l’ensemble des circuits de distribution.
Les hyper et supermarchés (HMSM) confirment leur place de premier circuit de distribution des jus de fruits : ils représentent 58,9% des volumes vendus, malgré un recul de -8,3% par rapport à 2024, le plus marqué de tous les circuits.
Les parts de marché des HMSM sont toujours largement supérieures à celles des Supermarchés à Dominante Marques Propres (ex Hard Discount – appelé SDMP), qui représentent 21,5% du marché et affichent la meilleure résistance avec un recul limité à -1,8%. Le drive, qui avait connu une forte dynamique après la crise sanitaire, représente désormais 10,6% des volumes et enregistre à son tour un repli de -5,7%. Enfin, le circuit de proximité (Proxi) représente 9% du marché, en baisse de -3,5%.
Source : Nielsen et UNIJUS – volumes de vente 2025 Périmètre : HMSM+SDMP+Drive+Proxi

Face au décrochage de l’orange, l’offre se diversifie au profit des mélanges de plusieurs fruits et de la pomme qui gagnent en part de marché. Le parfum de jus de fruits préféré des Français reste l’orange, mais celui-ci recule fortement (-15,1% en 2025) et ne représente plus que 32,4% des ventes en volume. Les multifruits (hors bi-fruits) arrivent en deuxième position, avec 22,5% de parts de marché en volume, également en repli (-2,5%). En troisième position des ventes, figure le jus de pomme, qui affiche une part de marché volume de 17,2%, en progression (+2,3%), seul parfum du trio de tête à croître. Les jus bi-fruits suivent avec 7,5% de parts de marché (+3%), devant l’ananas (4,2%, -11,8%) et les jus de légumes (3,4%, +5%).
Si le trio de tête ne varie pas depuis des années, les tendances de consommation évoluent nettement : les jus bi-fruits, la clémentine/mandarine (+11,4%), les mono fruits exotiques, les fruits rouges, la tomate et les jus de légumes sont tous en croissance en 2025, traduisant une recherche d’originalité, de produits moins sucrés et plus diversifiés.
* Source : Nielsen – volumes de vente en CAM P1325
Périmètre : HMSM+SDMP+Drive+Proxi

En grande distribution, le format 75cl à 1 litre confirme sa position dominante et représente désormais près de 2 jus de fruits vendus sur 3 (63,6% de parts de marché volume en 2025), malgré un recul de -5,7%. Le format 1,25L à 2L arrive en 2ème position avec 27% de parts de marché, mais accuse le repli le plus marqué (-10,4%). Les petits formats de moins de 50 cl complètent le podium avec 7% de parts de marché, en léger recul (-0,9%).
Source : Nielsen – volumes de vente en 2025
Périmètre : HMSM+SDMP+Drive+Proxi

Avec 60,5% de parts de marché volume en 2025 (contre 26% en 2010), les bouteilles plastique (PET et r-PET) occupent la 1ère place des emballages de jus et nectars, et cela depuis 2017, mais accusent tout de même un recul de -5,6% sur l’année. Les briques carton occupent toujours la 2ème place et leur part de marché continue de diminuer d’année en année : elle s’élevait en effet à 60% en 2010 ; elle n’est plus que de 33,8% en 2025 (-8% sur l’année). La part de marché du verre a, quant à elle, poursuivi son recul : elle est de 5,3% en 2025 (-4,4%), alors qu’elle était encore de 14% en 2010. Cependant, le verre reste très apprécié, notamment pour les produits spécialisés comme les jus de fruits bio.
Source : Nielsen – volumes de vente en 2025
Périmètre : HMSM+SDMP+Drive+Proxi

Qualifié de mature, notre marché ne croît plus actuellement dans sa globalité, mais seulement sur certains segments particuliers. Le segment bio en est un exemple marquant : après une forte progression, sa part de marché volume est passée de 2,7% en 2010 à 8,1% en 2025, soit une hausse de +5,4 points en 15 ans. Toutefois, particulièrement affecté par la hausse des coûts des matières premières et l’inflation, ce segment voit ses ventes de jus & nectars bio poursuivre leur baisse en 2025.
Parmi les différentes catégories de jus de fruits proposées en bio, les nectars bio restent la première catégorie avec 39% de parts de marché, mais accusent le recul le plus marqué (-21,4%). Les purs jus bio, avec 59% de parts de marché, progressent légèrement (+1,8%), tandis que les jus ABC bio, plus confidentiels avec 2% de parts de marché, affichent la plus forte progression relative (+6,4%).
Source : Nielsen – volumes de vente 2010-2021
Périmètre : HMSM+SDMP+Drive+Proxi

En grande distribution, les jus de fruits vendus au rayon réfrigéré gagnent du terrain sur le rayon ambiant qui reste malgré tout largement majoritaire. En 15 ans, le réfrigéré a ainsi gagné 7,6 points de parts de marché volume, quasiment doublant ainsi sa part. Le rayon ambiant, qui représentait 92% de part de marché en 2010, représente désormais 84,4% des volumes vendus en 2025, en recul de -7% sur l’année, tandis que le réfrigéré recule également de -2,1% en 2025 malgré sa progression sur longue période.
